Invertir para principiantes: 9 Consejos de Pablo Gil
Descubre 9 consejos de Pablo Gil acerca de cómo invertir, especialmente si eres principiante. He recopilado y ordenado algunas de las ideas que comparte el reputado economista e inversor.

Cómo empezar a invertir (para principiantes) tips y consejos de Pablo Gil:
1. No dejes el dinero parado: la inflación trabaja en tu contra
Es necesario tener en mente que:
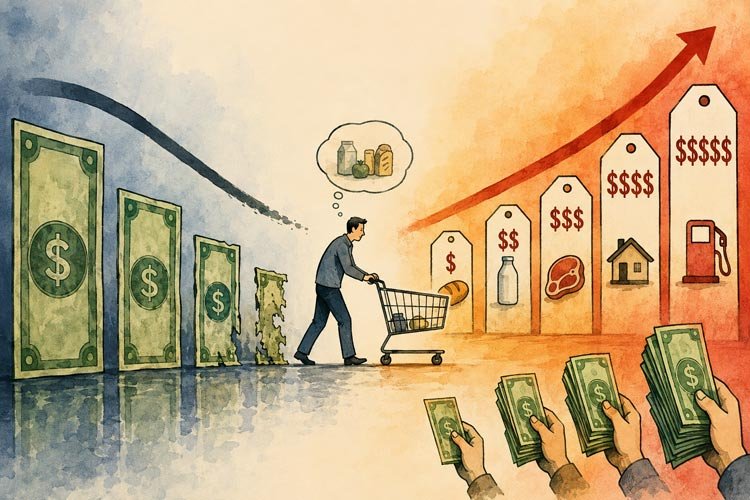
Mantener el dinero en el banco implica perder poder adquisitivo con el tiempo debido a la inflación.
Por eso, invertir no es únicamente para hacer crecer el patrimonio, sino que también es una protección para conservar su valor.
Veámoslo en el ejemplo que pone Pablo Gil.
Si una persona puso 10.000 € en el banco en 2020, y el coste de vida con el paso de los años ha subido un 25% (por ejemplo para 2027 respecto a 2020). Esos ahorros permitirán comprar un 25% menos que siete años atrás.
- Esos 10.000 € en 2027 equivaldrían a 7.500 € de 2020.
Por lo que no invertir no es una opción «neutral»: siempre se pierde valor, aunque hay periodos en que se pierde más rápido o más lento.
2. Empieza cuanto antes: el tiempo importa más que la cantidad
El tiempo es el mayor aliado del inversor, comenzar temprano marca una enorme diferencia en los resultados finales.
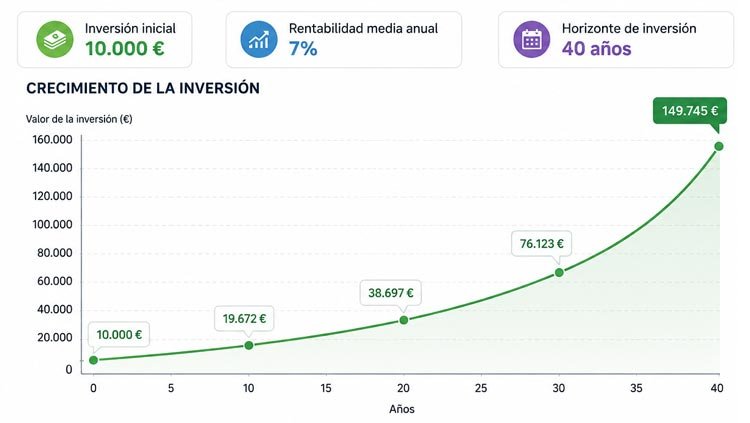
Esta es una idea que mencionan todos los grandes inversores, y tiene que ver con la importancia y lo poco intuitivo que es el interés compuesto.
El factor más determinante en la inversión no es cuánto inviertes, sino cuándo empiezas.
Pablo pone el siguiente ejemplo.
Aportar 500 €/mes desde el primer sueldo hasta la jubilación (con un crecimiento anual al 6%) puede generar unos 88.000 € por el interés compuesto.
- Esperar solo diez años en empezar a invertir, reduce esa cifra casi a la mitad: 44.000 €.
(Enlace a calculadora interés compuesto y a art)
3. Conoce tu perfil de inversor y de riesgo
Cada persona tiene una tolerancia distinta al riesgo.
Es fundamental que tus inversiones estén alineadas con tu capacidad emocional y financiera para soportar pérdidas temporales.
Pablo Gil propone identificar de una forma honesta y realista el propio carácter como inversor:
¿Eres más conservador o más arriesgado? Adoptar una estrategia que no encaja con tu verdadera personalidad te puede provocar etapas de ansiedad, y cómo decíamos, tomar malas decisiones repentinas.
La idea es hacerse un «traje a medida», incluyendo tanto:
- El porcentaje de ingresos que se apartará cada mes, para ahorrarlo e invertirlo (esto es válido sea cual sea el nivel de ingresos).
- El nivel de riesgo que se está dispuesto a asumir.
4. Si eres principiante empieza por lo simple
Si estás empezando, opta por productos sencillos y conservadores. Y a medida que ganes conocimiento y confianza, puedes incorporar activos más complejos o con mayor riesgo.
La progresión gradual reduce errores y mejora el aprendizaje.
Pablo propone empezar con inversiones como la renta fija gubernamental.
Por ejemplo, las Letras del tesoro (préstamos al gobierno a 3-12 meses) ofrecen 2,5%-3,5% anual con riesgo mínimo, y se puede ir progresando hasta los bonos corporativos que estarían un peldaño por encima, dando algo más de rentabilidad a cambio de más riesgo.
Anotación: Yo personalmente añado un paso previo, y son las cuentas remuneradas, habitualmente están entre el 2% y el 3% anual en algún caso, y remuneran de forma mensual. Tienen 0 riesgo y creo que es el paso ideal hasta tener un fondo de emergencia que cubra entre 6 y 12 meses del coste de tu vida. Hasta no tener eso cubierto, creo que no es sensato invertir en nada, porque siempre puedes necesitar el dinero, perder tu fuente principal de ingresos o que ocurra algún incidente que no preveías.
5. Invierte de forma automática
La clave no está en invertir grandes sumas de forma puntual, sino en crear un hábito. Destinar una parte fija de tus ingresos a la inversión, y que esto se haga de forma automática, lo facilita, evita despistes y elimina la tentación de gastar ese dinero. Se convierte en una rutina constante y sostenible.
Destina una parte fija de tus ingresos a la inversión de forma sistemática. Programa transferencias automáticas para invertir.
Es importante que esto se haga en el momento en que llegan los ingresos y no depender de lo que «sobre» a fin de mes, esa es la gran trampa.
Debe ser una cantidad fija, aunque sea pequeña. Este principio es aplicable tanto para quienes tienen ingresos bajos como para quienes cuentan con recursos más elevados.
6. Diversifica: no pongas todos los huevos en la misma cesta
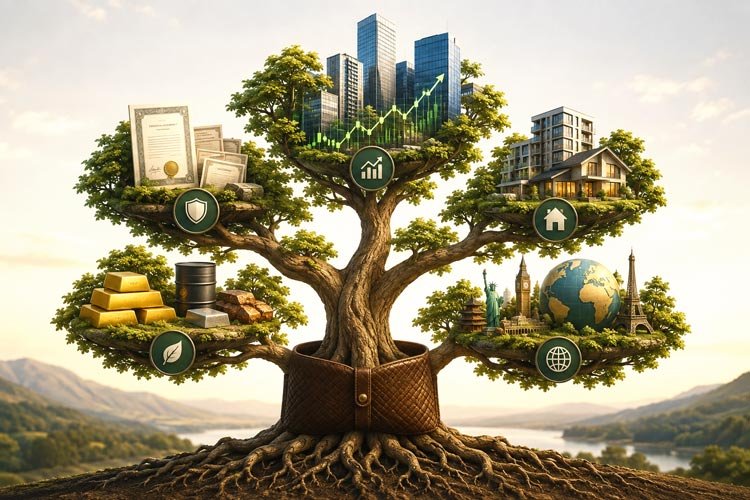
Como no existe un activo perfecto, Pablo Gil propone que la mejor forma de gestionar el riesgo es repartir el capital entre diferentes tipos de inversión: renta fija, renta variable, inmobiliario y activos alternativos.
Esta combinación ayuda a equilibrar pérdidas y ganancias en distintos escenarios económicos.
Diversifica, no concentres todo tu dinero en un solo tipo de activo.
Pero de nuevo, es importante conocer tu perfil de inversor, y tener un mínimo conocimiento sobre lo que estás haciendo.
7. Explora alternativas, pero con prudencia
Partiendo del punto anterior, es interesante investigar alternativas para complementar y diversificar, pero siempre debe hacerse con prudencia.
Es importante entender bien estos activos antes de invertir y no sobreexponerse a ellos.
Pablo propone que activos como el oro, o las criptomonedas pueden complementar una cartera diversificada. El oro actúa como reserva de valor, mientras que las criptomonedas ofrecen alto potencial con alto riesgo.
- El oro, aunque no genera intereses ni dividendos y conlleva costes de almacenamiento, ha demostrado históricamente su capacidad para conservar el poder adquisitivo.
- En cuanto a las criptomonedas, Pablo distingue claramente Bitcoin, al que llama «la única criptomoneda real», con una capitalización superior (hay más capital invertido) que en la suma de todas las demás. Bitcoin se postula como dinero real y tiene un sistema de intercambio P2P (directo de usuario a usuario).
8. El inmobiliario tradicional es una opción estable
La inversión inmobiliaria puede ofrecer estabilidad y es menos volátil que los mercados financieros. Aunque su rentabilidad suele ser moderada, aporta solidez a la cartera. Pero requiere de una buena gestión, asegurar la propiedad y seleccionar inquilinos fiables.
- Su mayor ventaja es el no estar expuesto a la variación constante de la bolsa u otros activos, además de que no es necesario ir revisando con frecuencia el valor de la propiedad.
- Por contra la rentabilidad suele rondar el 4%-5%.
También existe actualmente la posibilidad de invertir en alternativas más accesibles como el inmobiliario tokenizado. Que permite invertir cantidades bajas en propiedades compartidas, con rentabilidades más altas en muchos casos que el modelo tradicional.
Anotación: Respecto al inmobiliario tradicional, yo añadiría que se debe tener en cuenta que en caso de que no sea delegado, requiere de una mayor implicación y tiempo que el resto de inversiones que hemos valorado. No es una inversión pasiva y puede aportar estrés e imprevistos de otros tipos.
9. Piensa a largo plazo y evita atajos
Invertir debe ser un sistema sostenido en el tiempo. Por eso es recomendable verlo como un proceso continuo más que como una acción puntual.
La inversión exitosa no se basa en fórmulas mágicas ni en caminos rápidos.
Requiere constancia, disciplina y una visión a largo plazo.
Para ello ten estos tres puntos en cuenta:
- Elige una combinación equilibrada de opciones que se adapte a ti y evolucione contigo.
- Adapta tu cartera con el tiempo: Ajusta tus inversiones según cambien tus ingresos, objetivos o situación personal.
- Piensa a largo plazo: Evita reaccionar impulsivamente a las fluctuaciones temporales del mercado. Esto se logra teniendo conocimiento acerca de la inversión concreta y conociendo cómo suelen comportarse los mercados.
Y sobretodo evita buscar caminos rápidos, los atajos suelen llevar siempre algún tipo de precio oculto.
Conclusión
Como propone el propio Pablo Gil, es importante priorizar la educación financiera.
Entender lo que haces con tu dinero, y conocer la variedad de activos y tipos de inversiones que existe es determinante para empezar a invertir, seas o no principiante.
Espero que te sea de utilidad, un saludo.
Deja una respuesta