¿Qué es el Interés Compuesto? Explicado Fácil
Conoce qué es el interés compuesto y cómo funciona, de una forma fácil. Verás tips para multiplicarlo, comparativas con aportaciones periódicas, tiempos, ventajas e inconvenientes, y más.

¿Qué es el Interés Compuesto?
El interés compuesto es el proceso en que los intereses que genera un capital se van sumando a la cantidad inicial, lo que provoca que en cada periodo se generen nuevos intereses sobre una cantidad cada vez mayor.
Es un efecto de «reinversión» o «bola de nieve» que provoca un crecimiento exponencial (crece cada vez más y a más velocidad) en lugar de lineal (siempre crece igual).
Aquí vemos un ejemplo con una inversión inicial de 10.000 $ sin realizar ninguna aportación más. Observemos lo que ocurre con el interés compuesto a una rentabilidad anual del 7%, a lo largo de 50 años.
- Aportado
- Benef. Intereses
- Los beneficios por intereses ya superan lo aportado (año 11)
⬇️ Haz tu propia prueba ⬇️
Haz tu propia prueba a un 7% de rentabilidad, escoge el capital inicial y el tiempo (es una prueba limitada, solo para ver la curva):
Versión simplificada: hasta 300.000 $ y 80 años, al 7 %.
Calcula con más posibilidades en la calculadora de interés compuesto.
¿Cómo funciona el Interés Compuesto?
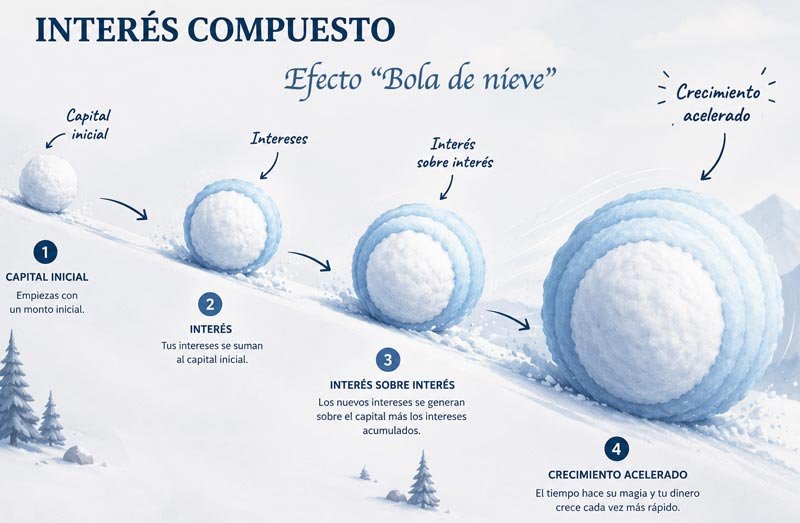
Hay varios factores que determinan su desarrollo, su potencial y su velocidad:
- Tiempo: El tiempo es lo más importante para que se desarrolle el interés compuesto. Cuantos más años dejes crecer el dinero, más marcada es la curva exponencial.
- Tasa de rentabilidad: El porcentaje de rentabilidad determina cómo será la curva y a qué velocidad. Un porcentaje mayor acelerará el crecimiento.
No es lo mismo crecer a un 2,5% anual que a un 8%. - Aportaciones periódicas: Añadir además una cifra cada mes, amplifica y acelera enormemente el resultado final. Y como veremos más abajo, es una estrategia recomendada.
Ejemplo
Veamos otro ejemplo de interés compuesto a 10 años con una inversión inicial de 1.000 $ al 10% de rentabilidad anual, para observar cómo se incrementan los intereses año a año:
- Aportado
- Benef. Intereses
- Los beneficios por intereses ya superan lo aportado (año 8)
- Año 1: Ganas el 10% de 1.000 $ = 100 $ (Capital total: 1.100 $).
- Año 2: Ganas el 10% de 1.100 $ = 110 $ (Capital total: 1.210 $).
- Año 3: Ganas el 10% de 1.210 $ = 121 $ (Capital total: 1.331 $).
…
- Año 8: Ganas el 10% de 1.949 $ = 195 $ (Capital total: 2.144 $): Los intereses acumulados (1.144 $) ya superan la inversión incial (1.000 $).
Ventajas e Inconvenientes del Interés Compuesto
Este principio tiene sus ventajas y sus inconvenientes, veámoslos:
Ventajas:
- Crecimiento exponencial: El dinero crece cada vez más.
- Efecto multiplicador: Las aportaciones periódicas disparan el crecimiento.
- Actitud pasiva: Basta con dejar que se reinviertan los rendimientos.
- Premia la paciencia: El tiempo hace la mayor parte del trabajo.
- Permite crecer a capitales pequeños: Si se sostiene a muy largo plazo.
- Protege contra la inflación: Al ofrecer rendimientos potencialmente altos a largo plazo.
Inconvenientes
- Muy lento al principio: Lo que puede generar frustración o abandono.
- Pérdida de liquidez: Si se retira el dinero pronto, el interés compuesto casi no habrá actuado.
- Riesgo e incertidumbre: Para obtener tasas de interés altas (a partir de 7% – 8%) suele ser necesario invertir en mercados financieros (como fondos indexados), los cuales conllevan volatilidad y momentos de recesión.
- También aplica a las deudas: En préstamos o tarjetas de crédito, los intereses no pagados crecen exponencialmente.
Diferencias entre el Interés Compuesto y el Interés Simple
Estas son las principales diferencias entre ambos, y a continuación una gráfica donde se puede apreciar:
Interés Simple
- Se calcula basándose solo en capital inicial o capital aportado.
- Mismas ganancias siempre.
- El crecimiento será lineal, fijo y constante periodo tras periodo.
Interés Compuesto
- Se calcula teniendo en cuenta el capital inicial, el aportado y las ganancias.
- Las ganancias serán cada vez mayores.
- El crecimiento será exponencial, curva cada vez más pronunciada.
- Compuesto
- Simple
Aquí vemos la diferencia entre el interés simple y compuesto a 30 años, con una inversión incial de 10.000 $ cada una y el 7% de rentabilidad: A medida que pasa el tiempo, el compuesto se dispara en crecimiento respecto al simple.
Como aprovechar al máximo el Interés Compuesto
Hay algunas recomendaciones para aprovechar y maximizar el rendimiento:
#1. Empezar cuanto antes ✅
La variable «tiempo» afecta más de lo que parece.
Aquí vemos un ejemplo tan solo 10 años de diferencia en empezar a invertir pueden determinar una diferencia abismal.
#2. No interrumpir el proceso ✅
Retirar todos los beneficios de la cuenta o de la inversión frena en seco el efecto multiplicador o bola de nieve. Y puede convertir el efecto del interés compuesto, en un interés simple.
#3. Consistencia con las aportaciones periódicas ✅
Si además de no tocar el dinero, sumas una pequeña cantidad cada mes, la velocidad a la que crece el capital se multiplica drásticamente, como analizaremos en el siguiente punto.
Interés Compuesto con Aportaciones Periódicas
El interés compuesto con aportaciones periódicas acelera drásticamente el crecimiento del capital porque combina la inversión y ahorro constante con la acumulación de intereses sobre intereses.
Cada mes sumas una nueva cifra que empieza a generar intereses de inmediato, sumándose al bloque que ya estaba creciendo.
Vamos a ver de forma gráfica como la curva cambia drásticamente.
- Interés compuesto sin aportaciones: El capital inicial crece por sí solo.
- Interés compuesto con aportaciones mensuales: El capital crece por un doble factor, el aporte mensual + las ganancias acumuladas, creando un efecto bola de nieve todavía más potente a largo plazo.
- Aportando 300 $/mes
- Aportando 0 $/mes
Cómo Calcular el Interés Compuesto (fórmula)
Te recomiendo que hagas uso de la calculadora de interes compuesto (LINK) donde podrás ajustar muchas más variables y matices, pero si quieres hacer los cálculos tú, esta es la fórmula básica:
CapitalFinal = CapitalInicial × (1 + Interés)tiempo
Significado de cada variable:
- Cantidad Final: La cantidad total acumulada (capital inicial + intereses).
- Capital Inicial: La inversión o cantidad inicial que aportas.
- Interés (Tasa de interés anual): La rentabilidad expresada en decimal (por ejemplo, 8%=0,08).
- Tiempo: El número de años que se mantiene la inversión.
Calculadora de Interés Compuesto
Accede aquí a la calculadora de interés compuesto. Podrás … (LINK)
Conclusión: El inicio recae sobre tu esfuerzo
Observemos para cerrar lo que se puede conseguir, con una inversión inicial de 10.000 y un aporte mensual de 300$ a lo largo de 50 años a un 7%.
- Aportado
- Benef. Intereses
- Los beneficios por intereses ya superan lo aportado (año 17)
Hay un punto en que se empieza a notar el efecto, pero hasta ese momento parece que todo recae sobre tu esfuerzo, por lo que es crucial lograr llegar a ese punto de inflexión.
Visita también
- Warren Buffett el inversor más reputado, considera que el factor más importante de su éxito ha sido precisamente el interés compuesto. Aquí (LINK) puedes ver cómo fue su crecimiento.
Deja una respuesta